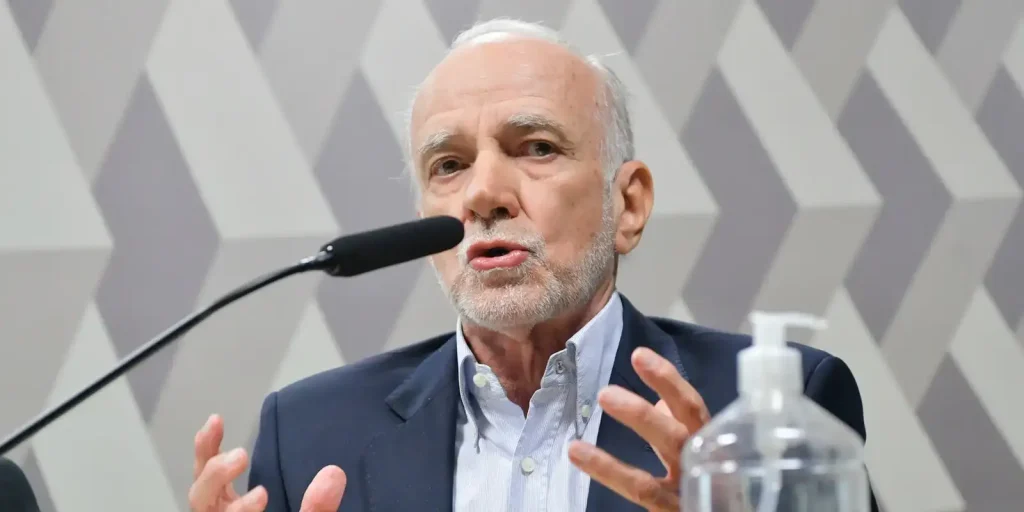
O economista André Lara Resende, um dos formuladores do Plano Real, publicou um artigo em que responsabiliza o Banco Central pelo desequilíbrio fiscal brasileiro, atribuindo o problema à taxa básica de juros. No texto, intitulado “Eu Acuso: Uma Proposta para Eliminar os Juros Absurdos”, ele afirma que a autoridade monetária sustenta, “em nome de uma teoria anacrônica”, a taxa de juros que seria a principal causa do desequilíbrio que diz combater.
Formado pela PUC do Rio de Janeiro e com PhD em economia pelo Massachusetts Institute of Technology (MIT), Lara Resende também dirigiu o Banco Central e presidiu o BNDES. No artigo, publicado no Substack às vésperas do primeiro turno eleitoral, ele critica a imprensa por repetir “sem exame” que o problema está no gasto primário, e acusa analistas do mercado financeiro de confundir “o interesse dos rentistas com a racionalidade econômica”.
A Selic está em 13,75% ao ano. Segundo ranking da Moneyou, o Brasil tem a taxa de juros real mais alta do mundo. O Banco Central justifica o patamar elevado por pressões inflacionárias e pelos déficits fiscais primários — quando as despesas superam as receitas sem contar os gastos com a dívida. Para a autoridade monetária, gastos primários maiores que a arrecadação pressionam a inflação.
Lara Resende reconhece que o Brasil gasta mal e aloca recursos de forma “irracional”, citando emendas parlamentares, vantagens salariais do Judiciário e isenções tributárias “de toda ordem”. Ainda assim, sustenta que o déficit fiscal brasileiro é pequeno, entre os menores do mundo. “Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida”, escreveu.
O economista aponta que a dívida pública passou de 71,7% do PIB em 2022 para cerca de 82,9% do PIB em agosto de 2026. Ele admite que o crescimento é insustentável, mas localiza a origem no custo da dívida, e não nos gastos primários. “Nos últimos anos, exceto durante a Covid, o resultado primário foi apenas ligeiramente negativo; já o déficit nominal, puxado pelos juros, foi sempre alto e agora aproxima-se de 10% do PIB”, explicou. Nos últimos 12 meses, segundo o artigo, os juros consumiram mais de R$ 1,1 trilhão do orçamento, ou 8,9% do PIB.
O texto também questiona a tese de que o BC não tem alternativa para controlar a inflação além dos juros altos. Lara Resende afirma que não há mais uma relação inversa entre desemprego e inflação e classifica como frágil o modelo macroeconômico convencional que pauta as autoridades monetárias. Ele reconhece que a redução dos juros traz aumento da inflação, mas diz que se trata de uma relação “de curto prazo” e transitória.
Como proposta, defende um novo regime fiscal e monetário, com metas fiscais e de juros anunciadas conjuntamente para um horizonte de quatro a cinco anos. As metas de inflação seriam divulgadas junto com metas para a taxa básica, e o BC se comprometeria a manter a Selic num intervalo entre a meta de inflação, de 3%, e a taxa de crescimento nominal potencial da economia. O economista acrescenta que a intervenção no câmbio seria necessária para evitar depreciações mais intensas do real, e que as reservas internacionais de mais de US$ 350 bilhões dão ao BC “munição de sobra” para isso.
O Copom, por sua vez, reafirma em seus comunicados que o esmorecimento no esforço de reformas estruturais e de disciplina fiscal, o aumento do crédito direcionado e as incertezas sobre a estabilização da dívida pública têm potencial de elevar a taxa de juros.
Análise WeekNews: O artigo de Lara Resende desloca o centro do debate fiscal do gasto primário para o custo da dívida, em um momento em que a dívida pública avança de 71,7% para 82,9% do PIB e os juros consomem 8,9% do PIB em 12 meses. A proposta de metas conjuntas de inflação e juros indica uma tentativa de submeter a política monetária a um horizonte mais longo, mas depende de decisão institucional que o texto não detalha. O embate entre a tese do economista e a justificativa oficial do BC expõe uma divergência sobre a origem do desequilíbrio fiscal que segue sem consenso no debate econômico.
Fonte: Agência Brasil.