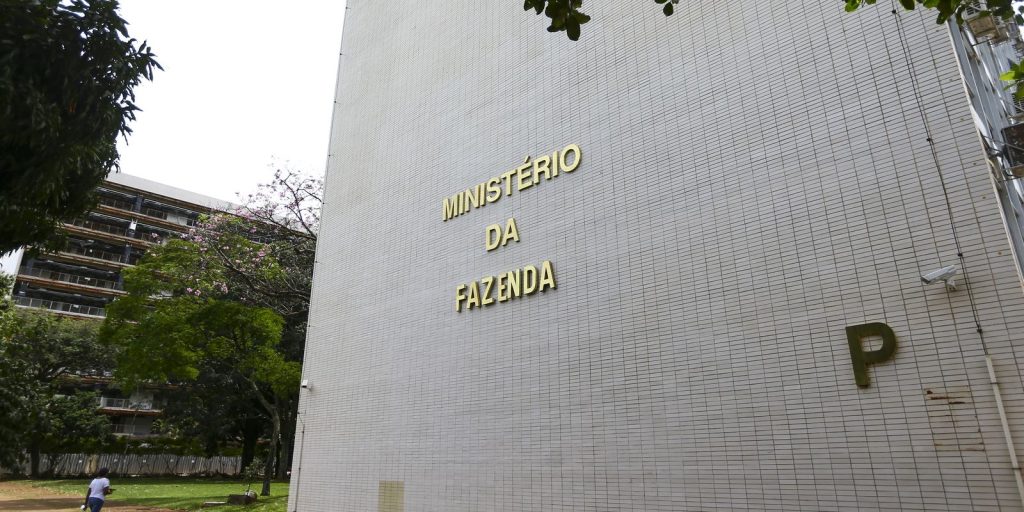
O Ministério da Fazenda reduziu de 2,3% para 2% a projeção de crescimento do Produto Interno Bruto (PIB) em 2026 e de 2,5% para 2,3% a estimativa para 2027. Os novos números constam do Boletim Macrofiscal da Secretaria de Política Econômica (SPE), divulgado nesta terça-feira (22), em Brasília.
Segundo a SPE, a revisão para este ano reflete principalmente os efeitos de juros ainda restritivos sobre a atividade econômica, com impacto mais acentuado em serviços e indústria. A equipe econômica também passou a considerar uma trajetória de flexibilização monetária “marginalmente mais gradual do que o previsto” anteriormente.
A projeção para o Índice Nacional de Preços ao Consumidor Amplo (IPCA) em 2026 caiu de 5,1% para 4,9%. Apesar da melhora, a estimativa segue acima do teto da meta de inflação, de 4,5%. A meta contínua é de 3%, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo.
De acordo com a secretaria, a revisão do IPCA incorpora os resultados do índice até julho, que ficaram parcialmente abaixo do previsto, principalmente nos preços de alimentos consumidos nos domicílios e, em menor medida, nos serviços. O relatório também cita a melhora das expectativas de inflação para 2026, a manutenção da Taxa Selic em patamar contracionista ao longo do ano e a desaceleração esperada da atividade econômica no segundo semestre.
Setores
A revisão do crescimento para 2026 concentrou-se nos setores mais sensíveis às condições de crédito e à demanda doméstica. As novas estimativas são: serviços, de 2,4% para 1,8%; indústria, de 2,1% para 1,7%; e agropecuária, de 1,8% para 2,8%. A melhora esperada para a agropecuária compensou apenas parcialmente a piora nas projeções de serviços e indústria.
No caso dos serviços, a Fazenda atribui a revisão ao “carrego mais fraco deixado pelo primeiro semestre” e à transmissão, com defasagem, da política monetária sobre a demanda doméstica. O endividamento das famílias também aparece como fator de restrição ao consumo: segundo o boletim, embora permaneça estável em relação à renda, o comprometimento com o pagamento das dívidas atingiu o maior nível da série histórica no segundo trimestre, o que limita a conversão do avanço da massa de rendimentos em consumo.
Para 2027, o cenário combina crescimento menor e inflação mais alta em relação às estimativas anteriores. O PIB passou de 2,5% para 2,3%, e o IPCA, de 3,6% para 3,8%. A elevação da previsão de inflação é atribuída, entre outros fatores, aos possíveis efeitos de um El Niño mais intenso sobre a produção agrícola, que pode afetar inicialmente os preços de grãos e, posteriormente, pressionar outros alimentos, incluindo carnes.
Juros e riscos
A Fazenda revisou ainda a avaliação sobre o ritmo de transmissão da política monetária. A expectativa é que os efeitos de eventuais cortes da Selic apareçam gradualmente no crédito, no consumo e nos investimentos. Segundo o documento, “a queda da Selic iniciada em 2026 transmite-se gradualmente ao crédito e à demanda doméstica, estimulando a indústria de transformação, a construção e os serviços mais cíclicos”. A secretaria também prevê efeitos positivos sobre o investimento à medida que o custo de capital diminuir.
Entre os principais pontos de atenção apontados no boletim estão os efeitos do El Niño sobre a produção e os preços de alimentos, o comportamento do preço do petróleo, as condições do crédito para famílias e empresas, o ritmo de recuperação da demanda doméstica e o desempenho das exportações e da indústria extrativa. A SPE destacou ainda que conflitos internacionais podem elevar a volatilidade dos preços de energia e gerar efeitos sobre outras cadeias produtivas.
O Boletim Macrofiscal reúne as principais projeções macroeconômicas usadas pelo governo na elaboração e atualização do Orçamento da União. Os números orientarão a elaboração do Relatório Bimestral de Avaliação de Receitas e Despesas, a ser divulgado na próxima quinta-feira (24) pelos ministérios da Fazenda e do Planejamento.
Análise WeekNews: A combinação de PIB menor e inflação ainda acima do teto da meta em 2026 indica que o espaço para afrouxamento monetário segue limitado, mesmo com a queda da Selic já iniciada. O boletim mostra que a melhora da agropecuária não foi suficiente para compensar o desempenho mais fraco de serviços e indústria, setores mais dependentes de crédito e renda. Para 2027, a projeção de IPCA mais alta associada ao El Niño sugere que a trajetória de convergência à meta pode exigir prazo maior do que o inicialmente previsto.
Fonte: Agência Brasil.