A transmissão de patrimônio aos herdeiros costuma ser tratada com desconforto nas famílias, mas o planejamento sucessório é a organização antecipada da forma como os bens serão repassados, ainda em vida ou após o falecimento, considerando a realidade familiar, a composição do patrimônio e os aspectos jurídicos, tributários e empresariais envolvidos. Segundo a advogada Carla Veiga, especialista em planejamento sucessório e direito tributário e segunda vice-presidente da Comissão de Ensino Jurídico da Ordem dos Advogados do Brasil – seccional Rio de Janeiro, não existe uma única resposta sobre a melhor forma de planejar a herança, pois a escolha depende das particularidades e dos objetivos de cada família.
De um lado, há quem decida antecipar a transmissão por meio da doação em vida, podendo reservar para si o usufruto dos bens. De outro, quem mantém o patrimônio em seu nome e organiza a vontade por meio de testamento, deixando a transmissão efetiva para o momento da sucessão, quando será necessário realizar o inventário. “São caminhos diferentes e, para compará-los, é preciso olhar para a tributação, para os custos cartorários, a burocracia envolvida, o momento em que esses custos serão suportados e o grau de controle que o titular pretende manter sobre o seu patrimônio durante a vida”, afirma a advogada.
Na doação em vida com reserva de usufruto, o titular antecipa a transmissão a um beneficiário sem perder o controle e a segurança sobre o patrimônio até a sua morte. O instrumento permite incluir cláusulas restritivas, como incomunicabilidade, inalienabilidade, impenhorabilidade e reversão. Entre as vantagens estão antecipar e organizar a sucessão, preservar o uso e os rendimentos do bem ao doador, evitar que o bem doado seja partilhado no futuro inventário e permitir cláusulas de proteção. Como desvantagens, a antecipação de custos e tributos, como o ITCMD e as despesas com escritura e registro, a perda da propriedade plena, a irrevogabilidade da doação, exceto em casos previstos em lei, e a necessidade de respeitar a metade do patrimônio, a chamada legítima.
Dados do Colégio Notarial do Brasil revelaram recorde na lavratura de escrituras públicas de doação de imóveis em todo o país. “Muitas famílias optaram por antecipar a sucessão patrimonial, diante das novas regras do ITCMD. Entretanto, é preciso cautela: antecipar a doação apenas em razão da tributação, sem um planejamento adequado que considere aspectos como governança, usufruto e liquidez para o pagamento do próprio imposto, pode gerar outros problemas”, pondera Carla.
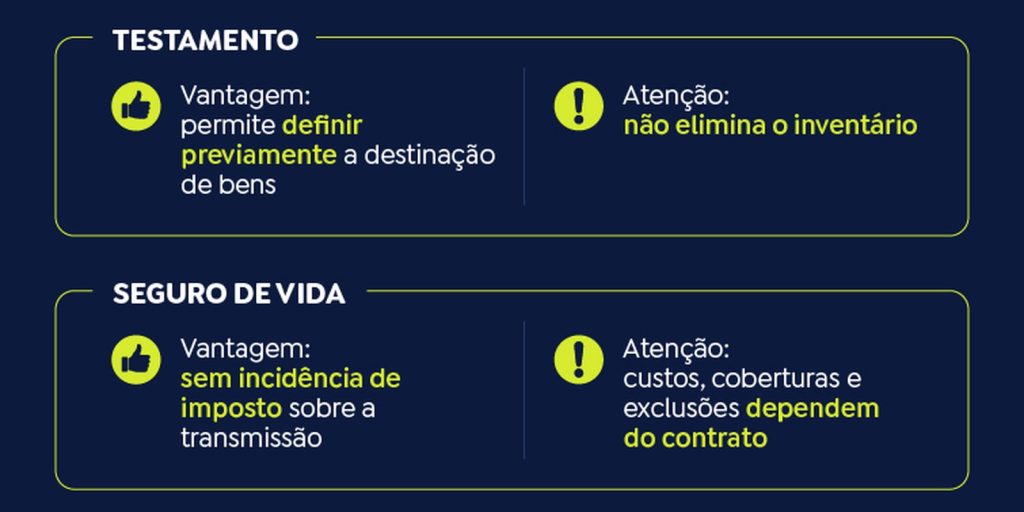
O testamento, por sua vez, é feito no momento presente, mas produz efeitos apenas após a morte. Segundo a especialista, é um importante instrumento por meio do qual a pessoa manifesta sua vontade sobre a destinação do patrimônio, observados os limites previstos em lei, podendo confirmar projetos patrimoniais e declarar vontades específicas. Entre as vantagens, preserva integralmente a propriedade dos bens, organiza a destinação, evita conflitos familiares, pode ser revogado a qualquer tempo e pode versar sobre questões extrapatrimoniais. Como desvantagens, não evita o inventário, envolve custos cartorários cujos critérios variam conforme a legislação estadual, está sujeito a questionamento judicial e exige reserva da legítima.
Além dessas formas clássicas, outros instrumentos podem ser usados. O seguro de vida proporciona liquidez aos beneficiários após o falecimento do titular e, quando parte do patrimônio permanece em nome do titular e haverá inventário, a indenização garante que os custos sejam cobertos. Entre as vantagens, não há incidência de Imposto de Renda, conforme a Lei nº 7.713/1998; a indenização não está sujeita às dívidas do segurado, é isenta de inventário e não precisa respeitar a legítima, conforme o artigo 794 do Código Civil; não há incidência do imposto sobre a transmissão; e o capital é garantido de imediato, condicionado ao óbito, com correção anual até o pagamento ao beneficiário.
O plano de previdência privada Vida Gerador de Benefício Livre (VGBL), modalidade aberta com seguro de vida acoplado, facilita a transmissão de recursos aos beneficiários indicados. No falecimento do titular, os valores não entram no inventário; o Imposto de Renda incide apenas sobre os lucros no momento do resgate; há possibilidade de formar recursos ao longo do tempo; e não há incidência de ITCMD sobre o repasse em razão da morte do titular, conforme entendimento firmado pelo STF no tema 1214. Como desvantagens, há dedução no Imposto de Renda, taxas de administração elevadas e baixa liquidez.
A holding familiar tem sido usada como instrumento de planejamento patrimonial e sucessório por uma série de vantagens para quem deseja organizar, proteger e otimizar o patrimônio. “No entanto, é necessário ter em mente que o instrumento não se aplica a qualquer situação ou família, sendo indispensável uma correta avaliação de ônus e bônus, para que seja definido se efetivamente a ferramenta é a mais indicada”, aponta Carla. Sua constituição envolve a criação e o registro da pessoa jurídica, a integralização dos bens ao capital social e, quando houver imóveis, a análise da incidência ou da imunidade do ITBI.
Análise WeekNews: O conjunto de alternativas descrito pela especialista indica que a decisão sobre planejamento sucessório não se resume à economia tributária. A menção ao recorde de escrituras de doação de imóveis, associada ao alerta sobre os riscos de antecipar a doação apenas por causa do ITCMD, sugere que a escolha entre doação, testamento, seguro, VGBL e holding familiar tende a exigir avaliação caso a caso, considerando controle do patrimônio, liquidez e proteção dos herdeiros.
Fonte: Agência Brasil.